投資メモ 2026年 10月
小規模企業共済の貸し付け精度を利用した投資の今後 [14日]
金利の上昇に伴い、信用取引の手数料も上がってきています。
今後は安全に投資をする事を優先し、信用取引を現引きする方向で検討したいと考え始めています。
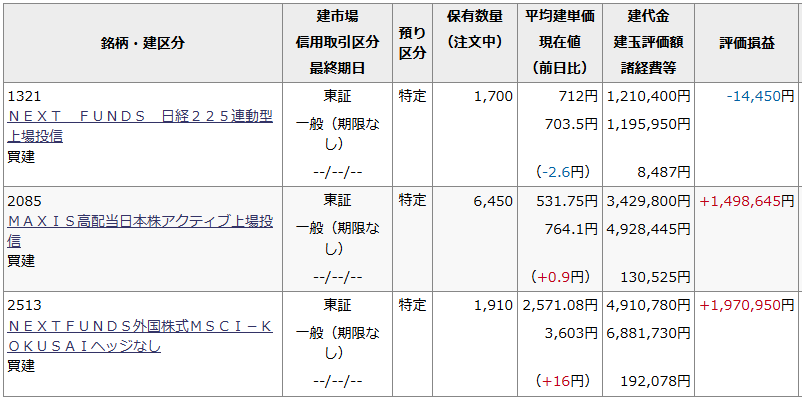
野村證券での運用状況はこんな感じ。これを今後少しずつ現引きして現物化していきます。1321はマイナスが無くなったタイミングで利確予定。
その後は2085と2513を中核に置きつつ、最終的には月額7万円の分配金を得られる所まで成長させるのが目標です。
小規模企業共済の掛け金が月額7万円なので、月額7万円以上の分配金を得る事が出来れば、新規の資金を用意する事なく無限ループを構成する事が可能になります。いわゆる節税マシーンの構築です。
実現するには時間がかかりそうですが、いけると思うんですよね。
米国株・取引時間が1日23時間に延長へ [13日]
日本時間12月7日より1日の取引時間が23時間に延長されるとの事。
これにより、ほぼ全世界の人が日中に米国株を取引出来るようになります。日本においても日本株と合わせて米国株も同時に取引出来るようになるので、米国株取引のために夜更かしをしている人にとっては朗報かもしれません。
メリットに感じる人も居るとは思いますが、自分にはあまり関係なさそうです。
TIOIX・構成銘柄の変更 [8日]
現在 1634社で構成されていますが、今後986社に絞り込まれます。新規採用される銘柄と除外予定の銘柄も発表となりました。
2022年頃から TOPIX の改定が進んでいます。今回の改定は2段階目と言われているようで、今後は定期的な入れ替えを実施していく事になります。
日本株の指数はどれもこれもあまり好きでは無いのですが、TOPIXが魅力的な指数になる事を期待しています。
正直、S&P500やヨーロッパ500指数のように500社まで絞っても良いように思います。
マネックス証券とドコモの銀行の紐付け [7日]
先日、住宅ローンの金利上昇を知り、そこでふと思いついたのが、マネックス証券で少額でも良いから配当金を出しそれを繰上返済に充てるというもの。
ドコモ銀行とマネックス証券を紐付けして、資金移動をスムーズに出来るようにすればストレスなく出来ると思います。
運用資産も多くなってきたので、多少は配当を使っても良いのではないかなと。
ただ現状で優先するべきはNISA口座を埋める事と、SBI証券の投資信託で構成しているアセットアロケーションの構築の強化。少なくともNISA口座を埋め切るまでは、こちらに集中です。
住宅ローンの繰上返済についてはそのときに考えます。
住宅ローンの借入利率:1.66%に変更 [6日]
さきほどメールチェックをしたところ、住宅ローン基準金利変更のお知らせというメッセージが届いていました。
変更は来年1月からで 1.66%に変更になります。
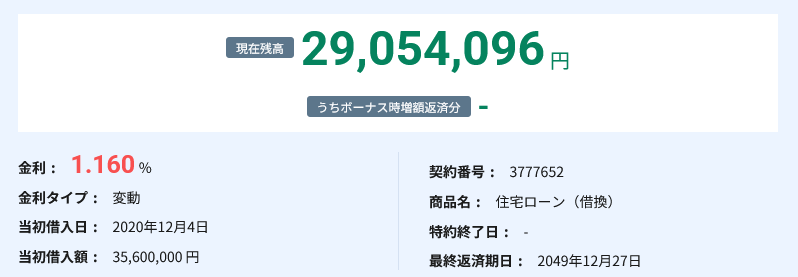
現状では1.16%なので、一気に0.5%アップとなります。
自分は当初固定の1.75%で組んでいたのですが、3年目辺りで変動0.4%に変更した経緯があります。借り換えた当初は良い判断をしたと思っていたのですが、想定外の金利上昇で以前の固定金利にほぼ追いついてしまいました。
変動が上がったとしても、元の固定金利よりも上がる事は無いだろうと考えていたのですが、甘かったです。大失敗とまでは思っていませんが、借り換える必要は全く無かったなと思います。
変動金利3%以上になったら繰上返済も視野に入れても良いかなと考えていますが、さて、そこまで上がりますかね?
クレジットカードの入れ替え [6日]
- viewゴールドカード → ビックカメラSuicaカード
- ANA ゴールドカード → ANA カード一般
上記2枚の切り替えが完了しました。
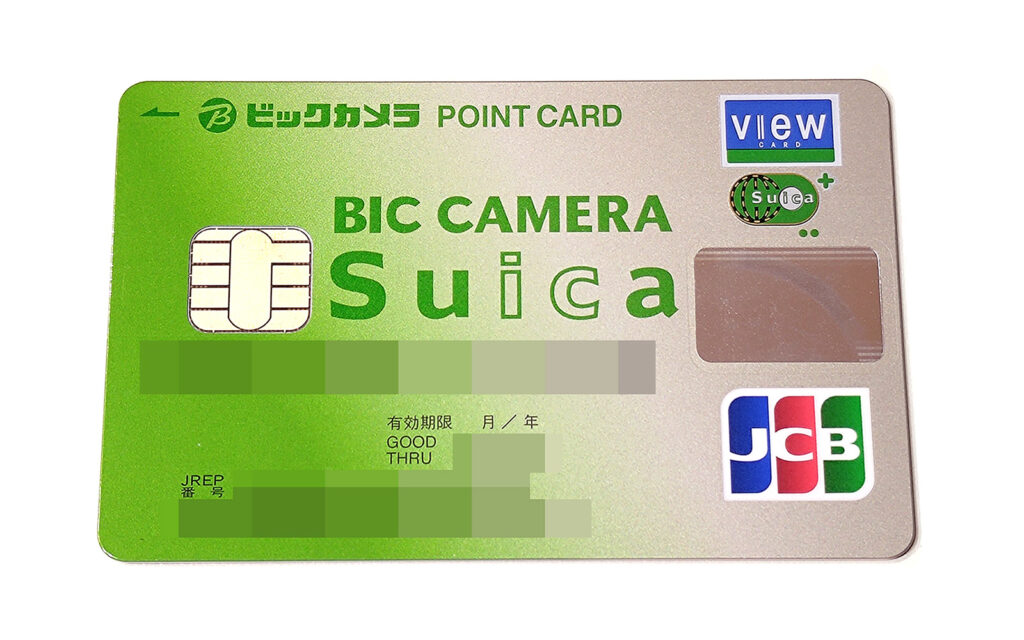
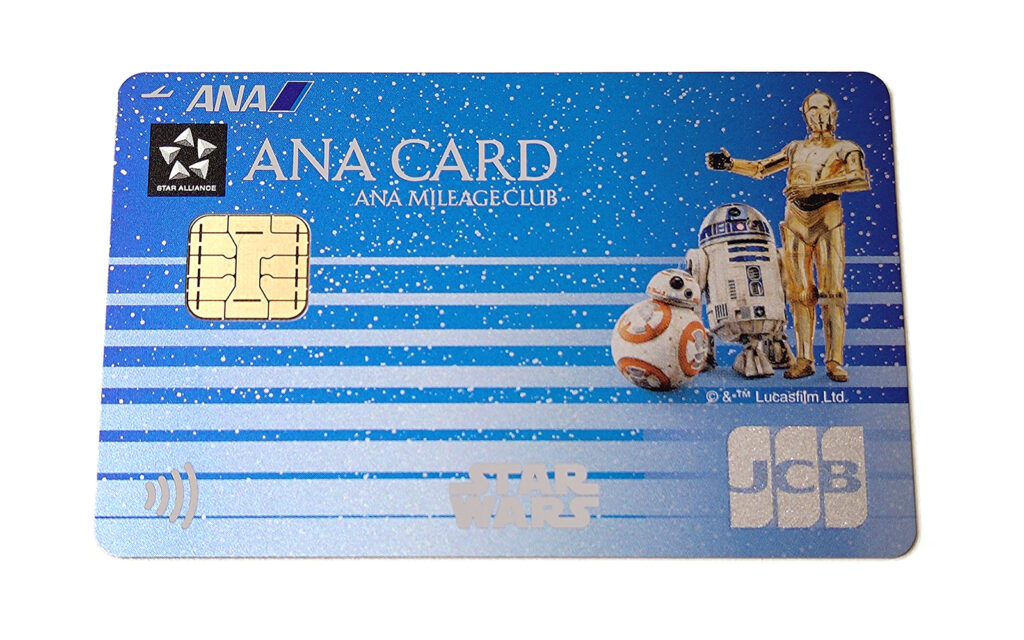
ANAカードはスターウオーズデザインにしました。
ビックカメラSuicaカードは、デザインが昔ながらの感じを残していて良いですね。
ANAゴールドカードは、最初は解約する予定だったのですが、電話する必要があるとの事で一旦ダウングレードで手を打ちました。一般カードであればほぼコストをかけずに保有出来るので。
こどもNISA・ゼロカン [5日]
先日 iDeCo について調べていたところ、来年開始になるこどもNISA限定で信託報酬がかからないオルカンが設定されるとの事。愛称「ゼロカン」というらしい。
しかもこれ、大人になった後も売らなければずっと信託報酬ゼロらしい。
SBI側からすると、長くSBI証券を使ってほしいという戦略なのだと思います。
来年からのiDeCoの運用について [4日]
まず、マネックス証券からSBI証券に移します。
また、運用ファンドに関しても見直します。
現状では iFree NASDAQ100 のみで運用していますが、これを大きく変更します。
- SBI NASDAQ100 インデックス・ファンド:50%
- 大和住銀DC国内株式ファンド:25%
- eMAXIS Slim 先進国債券インデックス(除く日本):25%
NASDAQ100に関してはSBIに変更する事により信託報酬を削減します。あわせて運用割合を半分にします。空いた枠は国内株25%、先進国債券25%に振り分けます。これによりシンプルではありますがアセットアロケーションを構築します。
大和住銀DC国内株式ファンドに関しては今回初めて調べました。インデックスではありませんが、今回iDeCoに採用された事からも分かるように優れたファンドのようです。手数料が高いのが気になりますが、日経平均やTOPIX両方とも好きでは無い自分としてはアリですね。
SBI証券・投資信託ポートフォリオ [4日]
投資の土台として考えているのがSBI証券の投資信託のグループです。
ファンドを組み合わせ、その保有割合を一定に保つ事により自動的に資産バランスを整える投資方針です。
- 株式(10ファンド):50%
- 全世界株
- eMAXIS Slim 全世界株式(除く日本)
- 国内株
- eMAXIS Slim 国内株式(日経平均)
- eMAXIS Slim 国内株式(TOPIX)
- 米国株
- eMAXIS Slim 米国株式(S&P500)
- auAMレバレッジ NASDAQ100
- auAMレバレッジ NASDAQ100為替ヘッジ無し
- 欧州株
- ニッセイ・S欧州株式500インデックスファンド<購入・換金手数料なし>
- SBI欧州高配当株式ファンド(年1回決算型)
- 新興国株
- eMAXIS Slim 新興国株式インデックス
- SBIネクスト・フロンティア高配当株式ファンド(年1回決算型)
- 全世界株
- 債券(6ファンド):30%
- eMAXIS Slim 先進国債券インデックス(除く日本)
- ニッセイ外国債券インデックスファンド<購入・換金手数料なし>
- たわらノーロード 先進国債券
- iFree 新興国債券インデックス
- SBI・iシェアーズ・米国ハイイールド債券インデックス・ファンド
- SBI・iシェアーズ・米国短期国債ファンド
- リート(2ファンド):10%
- たわらノーロード 国内リート
- たわらノーロード 先進国リート
- コモディティ(1ファンド):5%
- SBI・iシェアーズ・ゴールドファンド(為替ヘッジなし)
- オルタナティブ(1ファンド):5%
- SBI オルタナティブ・ハイインカム・セレクト・ファンド(年4回決算型)
まだ保有額はバラバラですが、いずれは均等保有としてバランスを取っていきます。
債券とゴールドは守りの資産として35%の割合を占めます。これにオルタナティブとリートを組み合わせ、株式以外で50%を運用します。
このグループは投資の中核としてしっかり育てていきます。
運用額がいくらでも金銭感覚はその人次第? [3日]
これは、自分が貧乏時代が長くその感覚が今でも生きているからなのかなと思います。若いうちから稼げていたら、また違ったのかもしれません。
稼ぎが増えたタイミングでスマホゲーに課金する事を覚えてしまったり、株式投資に落ち着くまで、暗号資産で失敗したりと色々ありましたが、失敗も正しい道を選択するために必要な経験だと思います。
今では大分資産も増えた感覚はありますが、生活が変化したかというとそこまで大きく変わってはいません。家を購入したので住まいにゆとりが出来た事や、スーパーでの買い物時に値段をそこまで気にする事が無くなりました。これだけで十分な恩恵は受けられていると思っています。
今の目標は「運用資産1億円」です。ここをクリアすれば気持ち的に大分落ち着くと思っています。
インデックス投信の運用額がアクティブ投信越え [2日]
インデックス投信の運用額がアクティブを越えたという記事を目にしました。
そういえば、インデックスファンドとアクティブファンドの割合というのは特に気にした事はありませんでしたが、今の今までアクティブの運用額の方が多かったというのは、まぁそうだよなと思います。

過去は対面販売が支流でしたが、今はネット証券の割合が増えています。それがこのタイミングで逆転したという事だと思います。あとは新NISAの影響力でしょうか。
- インデックス投信:77兆9900億円
- アクティブ投信:77兆8700億円
確か eMAXIS Slim全世界株式(オールカントリー)が運用額13兆9000億円なので貢献度が凄いですね。
今後はさらにインデックスの割合が増えていくのだと思います。
三井住友カードの今後の使い方 [2日]
今後SBI新生銀行の口座を開くような事になれば、SBI証券でのクレカ積立はアプラスカードに移す事になると思います。開かなければ三井住友カード継続かなと思いますが、現状ではまだどちらとも言えない状態です。
三井住友カードで年間10万円決済というのは高いハードルではありませんが、面倒な事には変わりないんですよね。固定資産税の支払いに充てればクリア出来るとはいえ、よけいな事を考えなければいけない事には変わり有りません。
これまでは、その面倒な事も面白いと感じる事も多かったのですが、クレジットカードに関しては今後なるべくシンプルに纏めていきたいと考えています。
IDAREの今後 [1日]
さきほどワンバンクについて書いたので、自分が使っているIDAREについてもメモしておきます。
現状100万円上限まで入金してあるのですが、これに関しては現状維持を続けます。そこで得られたボーナスポイントについては1万円が貯まり次第 Amazonギフトカードを購入する事にしています。
ただ、100万円上限だとボーナスポイントを受け取る事が出来ないので、今後は99万円にすると思います。引き出すたびに1万円待避させるのも面倒ですからね。
注意する点は、IDAREの運用会社であるフィボットの倒産です。
IDAREに関しては長い目で見ればいずれは資金を引き揚げる事になります。今後まとまった支出があった場合、IDAREから拠出するのもアリでしょうね。
ワンバンク・もらえるポケットの正式リリース [1日]
家計管理アプリのワンバンクに「もらえるポケット」という金利がつくサービスが正式リリースされました。IDAREの類似サービスになりますね。
預け入れている金額に関わらず年利2%(キャンペーン期間中は2.5%)を得られます。しかもこれ、複利が付くとの事。
ワンバンクのメインサービスは家計管理です。資金管理の流れの「可視化」に対し「増やす」が加わる事になります。
普段からワンバンクのサービスを使っている人であれば有効活用する意味はあります。ただ、ワンバンクを支払い手段として使っていない人が「増やす」だけに使うのは効率が良いとは言えません。
ワンバンクに突っ込む金があるのなら、ペーパーアセットで運用する方が良いでしょう。
IDAREの時は低金利時代だった事もあり、そこに資金を積み上げました。しかし金利上昇局面の時代、ワンバンクのもらえるポケットを使うかというと、使わないかなと。