投資メモ 2026年 8月
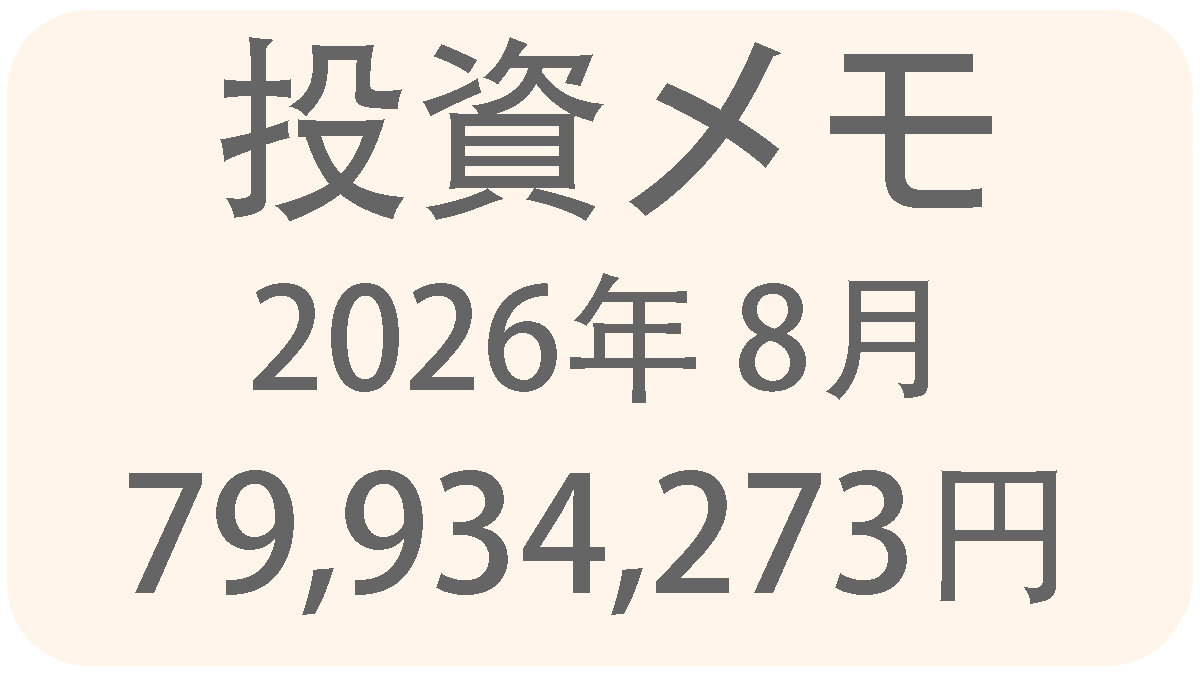
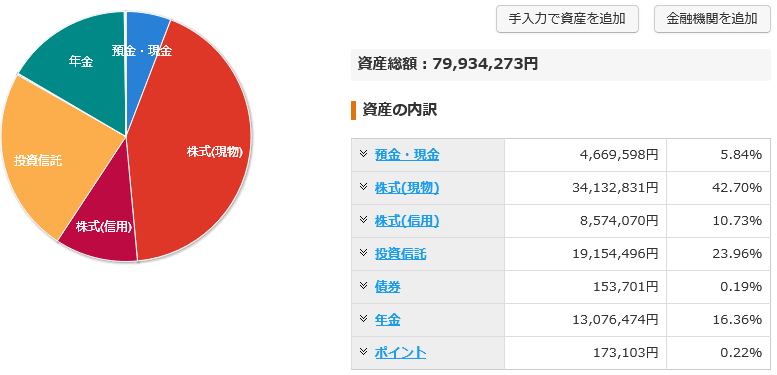
2026年8月末資産状況 [31日]
資産合計 79,934,273円
住民税・クレカ納税 [30日]
久しぶりにクレカ納税を行いました。
先日から使い始めた、三菱UFJゴールドカードの年間100万円決済をクリアしたいので、納税で下駄を履かせる作戦です。
既に第一期は納税済みなので、第二期からの納税になります。金額にして約9万8千円。手数料が約1%乗ってくるので差引マイナスなのですが、100万円クリアによる恩恵が大きいので、納税そのもので得するつもりはありません。
100万円クリアによる恩恵は、クレカ積立2%+11,000のボーナスポイント。クレカ積立で年間24,000ポイントなので、合計35,000ポイントを得る事が出来ます。
これに加えて、ポイントアップ店舗での利用が月25,000円程度なので、ザックリですが年間300,000円×13%還元=39,000ポイント。全て合算すると74,000ポイントと素晴らしい還元をうける事が可能です。
令和の米騒動に思う事 [25日]
一昨年から大きく騒動になっている米価格の急騰。今年は逆に下落しており、別の意味で騒動になっています。
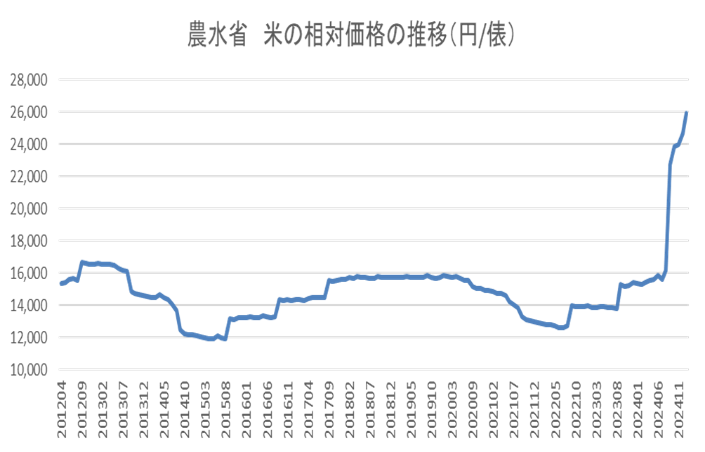
特に今問題だなと思うのは、無いはずだった2025年産の米が大量に出てきているという事。新米と古米の価格の逆転現象も出てきており、米の流通業者の価格操作の一面が表に出てきています。
この値上がりが許容範囲内であれば問題は無かったと思うのですが、それまで5キロ2,000円台だった米相場がいきなり倍以上、高いものでは5キロ6,000円台にまでなったわけですから消費者も強い拒否反応を示したわけです。
他の食品も大きく値上がっているとはいえ、常識の範囲内。米は明らかに異常値でした。
そこから値段が下がり、元の価格に戻ったという事であれば本来問題は無いはずです。インフレを考慮して戻りきらなくても良いでしょう。
しかし、ニュースによると一部の農家は「これでは赤字だ、廃業も考えなければいけない」と発言しています。
これは可能性の話ですが、あくどい業者に唆されて高価な農機具を購入してしまったりと、必要以上に投資をしてしまった人が一定数居たのではないかと思います。
これは株式投資にも通ずる所があります。ボーナスタイムで株価が上昇したとき「まだ上がるだろう」「下がる事は無いだろう」と良い方向にしか考えず、リスクまできちんと考えが及ばない事があります。
それが今回、米相場では一瞬だけぶち上がった価格が以前の価格に戻りつつある、という事です。
インフレの時代になったわけですから急がず毎年少しずつ価格を上げる調整をすれば良かったのです。例えば、毎年7%上げる事が出来れば10年で2倍にする事が出来ます。それを1年で一気にやってしまったのですから、市場はショック状態になってしまいます。
飲食店でも一気に店舗拡大をして、一瞬で衰退したチェーン店が存在します。何事も極端はダメなのです。
米価格が上がる事により、米農家が潤うのであれば問題無いのですが、今回の騒動の原因はJAを含めた流通にあります。これは中抜きしてやろうとそれまで米の流通に関わっていなかった業者までが参戦してきた結果でもあります。その点から米農家は被害者の側面もあるとは思います。
ちなみに自分の実家が以前兼業農家で米も作っていたので、稲作に関してはある程度知識はあります。
元々5キロ2,000円程度で買えていた時期もあったわけで、安いなぁと思ってはいました。3,000円でも安いと思います。米の価格が丁度良いところで安定してくれれば消費者としてもありがたいのですが、金に目のくらんだ流通業者がまた悪さをしない事を祈るばかりです。
SBI新生銀行・定額自動振込サービス提供開始 [24日]
多くの人が求めていたと思われる定額自動振込サービスが開始されました。
少しずつ旧住信に近づいてきていますね。
あとは、目的別口座が来てくれると旧住信と同じ使い方ができるので期待したいところです。
SBI証券と同系列の企業ですし、さらに改善が進めばSBI新生銀行に乗り換える事になるのかなと思います。期待したいところです。
eスマート証券には、定期売却機能が無い [20日]
まさか無いとは…。
投資信託の売却についても、口数指定しか出来なかったりと、あまりやる気を感じないのが気になるところです。
とはいえ、今後はeスマート証券を使っていこうと決めたからには、どう使っていくか決めなければいけません。
投資信託に関しては定期売却が出来ないので、運用益を定期的に生活費に充てるというのが自動化出来ません。
となると、ETFメインで運用という選択肢も出てきます。
投資信託の場合、分配金が出るファンドで対応しても良いように思いますが、税金面で不利になるのと、たこ足の懸念もあるので少し後ろ向きな気持ちです。
新規投資資金の投資先について [19日]
いつかも書いた記憶があるのですが、今後の投資先については高配当株式をメインにシフトしていく予定です。
これまでは、とにかく老後のために投資をしてきましたが、それに関しては目処が立ってきました。
そこで、これから新規で投資する分に関しては、利益を生活費に充てていこうと考え始めています。これは特定口座に限った話で、iDeCoやNISAに関しては引き続き米国株のインデックス中心でいきます。
三菱UFJの「銀行」「証券」「クレジットカード」の組み合わせで資金を回せば実現出来そうなので、今後は三菱UFJに徐々にシフトしていく予定です。
tsumiki証券・全売却&口座解約 [16日]
ほんの少しだけ運用に使っていましたが、全売却&口座の閉じる事にしました。
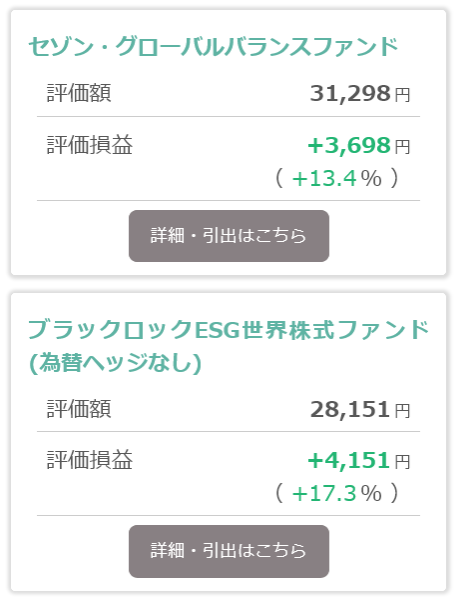
tsumiki証券はいつか改善される事を期待して口座を維持していましたが、もうこのままっぽいですね。
エポスカードも合わせて解約する事により、丸井グループの金融サービスからは離れる事にします。
個人向け国債 5年定期 年率2%越え [15日]
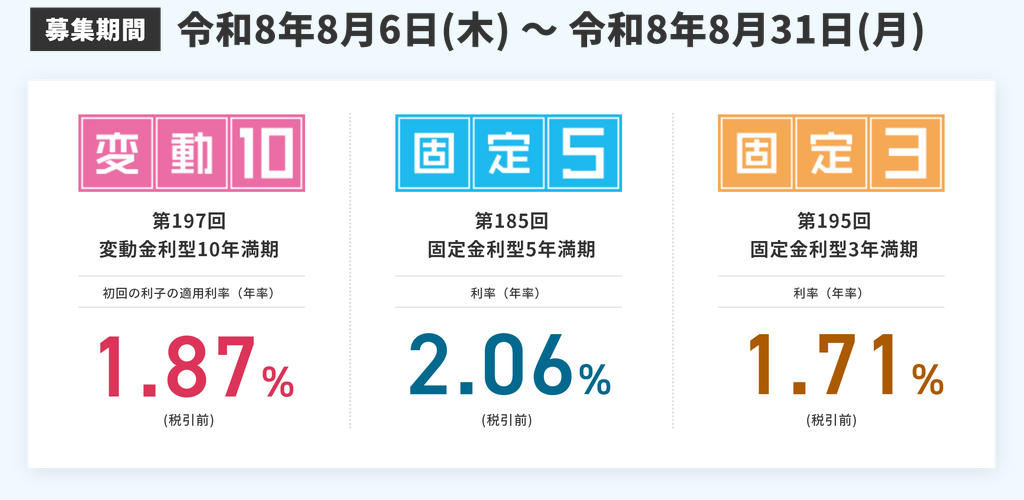
税引き前ですが、5年固定の利率が2%を越えてきました。いよいよ投資妙味が出てきましたね。
500万円保有していれば、年間10万円。税引き後で約8万円入ってくるわけですから無視できません。今後はある程度まとまった現金を銀行に入れておくなら、個人向け国債がお勧めという流れが来るかもしれませんね。
三菱UFJカード ゴールド申し込み [15日]
三菱UFJカードゴールドカードに関しては直前までノーチェックだったのですが、たまたま見かけた資料で自分に合っていると感じたので、申し込みました。
使い方としては、現在保有しているノーマルカードを残しつつメインをゴールドに切り替える形になると思います。
短期間で2枚申し込んだのは初めてでしたが、両方とも審査通過しました。
ガードが到着したら、ANAカード、エポスカードを解約する予定です。
JAL JCB 普通カード申し込み [13日]
無事審査が通ったっぽいです。
これで JCB発行のクレカに関しては、プロパー、ソラチカ(ANA)、JAL とバランスが取れたラインナップになったのではないかなと思います。
いずれ ANA と JAL に関しては株主優待を狙っていくので、それらも含めていいとこ取りが出来れば良いなと計画しています。
クレジットカードの見直し [11日]
クレジットカードの入れ替えを行います。
- 解約予定
- 三井住友 ANA 一般カード
- ANA JCB ゴールドカード
- エポスカード
- (viewゴールドカード)
- 申し込み予定
- JAL JCB 普通カード(+ショッピングマイルプレミアム)
- (ビックカメラSuicaカード)
こんな感じで考えています。
三井住友 ANA 一般カードは SFC の事もワンチャン考えての事だったのですが、状況が変わったので解約。
ANA JCB ゴールドカードは JAL JCB 普通カードと入れ替えます。ANA に関してはソラチカカードを保有しているので、それで良いかなと。
エポスは現状出番が全く無いので解約予定です。
この入れ替えが予定通りに行けば、JAL Payもフル活用しつつ納税などにも使っていければと考えています。
悩み中なのがviewカードゴールド。一般カードにしようか考えているのですが、まとまった旅費を払う事もあるので判断に悩むところです。
【資産額別】いくらで“お金の不安”は消える?100万・500万・1000万で人生はこう変わる【きになるマネーセンス1183】
マネーセンスカレッジはたまに見ているYouTubeチャンネルです。
気になる情報だったので、箇条書きで整理します。
- 100万円
- 日常生活にいける急な支出をカバー出来る。
- 300万円
- 各種保険からの解放。
- 500万円
- 生活防衛費のゆとりを感じ、投資を始めるラインもこの辺り。
- 1,000万円
- 老後の不安が小さくなる。
- 3,000万円
- サラリーマン家庭であれば老後の不安はほぼ解消される。自営業はもっと必要。
- 5,000万円
- 資産形成を頑張らないといけないという不安から解放される。
- 1億円
- 仕事の不安から解放される。
自分の今現在の運用資産額は約6,000万円です。新規の投資資金を注入する意識は少し薄まってきているので、確かに当てはまっているとは思います。
具体的には、残り2年半かけてNISA口座を埋めた後はiDeCoと小規模企業共済への入金に注力し、特定口座への入金はそこそこに押さえる事になると思います。年齢的には55歳になるので、そこからは投資もそこそこに頑張りながら遊びも頑張る、という生活が出来れば幸せですね。
ドコモSMBCネット銀行のアプリアイコン [5日]
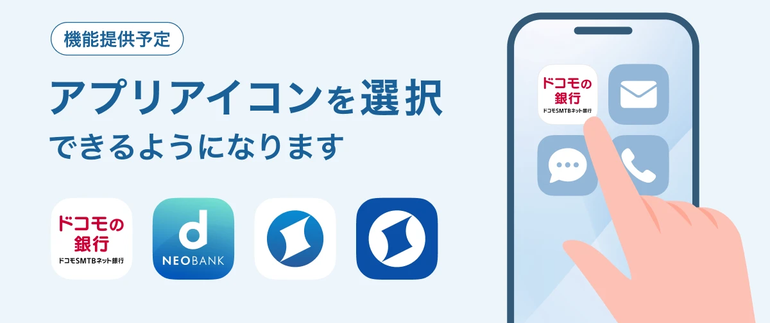
どうやら不評のようです。
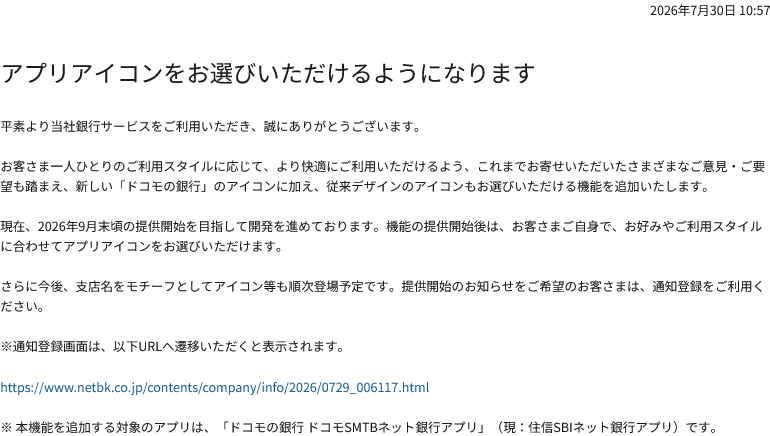
そりゃダサいアイコンなんでみんな嫌ですよね。自分も従来のデザインのアイコンを使いたいと思います。
自分は住宅ローンの関係もあり、ドコモの銀行からは逃げられないので今後も付き合っていく事になりますが、ドコモユーザーで無い人から見れば今回の一連の改訂は銀行口座の乗り換えに十分すぎるインパクトがありますね。
ドコモを嫌う人はそれなりに居ますが、良かった物を悪くするという行為を身をもって経験するとその気持ちが分かります。良いサービスを生かすのではなく殺すのですから、そりゃ仕方ないですね。
マネックスカードの今後について [5日]
マネックスカードについてはマネックス証券でのポイント付与の改訂が行われるため、一工夫が必要になります。
「JAL Pay → ANA Pay → 楽天Edy → 楽天キャッシュ」というルートが1万円上限となりますが残っているため、このルートを活用します。
1万円利用すれば、これまでの半額となってしまいますが、投信積立でポイント付与されます。
今はドコモの銀行関係も含め、急いで乗り換えるタイミングでは無いと思うので、ひとまずこれで様子をみようかと思います。
国民年金基金・12月より掛金の上限額が 75,000円に引き上げ [3日]
令和8年12月分掛金より国民年金の月額掛け金の上限額(iDeCoの掛金と合算)が68,000円から75,000円に引き上げられます。
7,000円引き上げられる事になり、より資産形成の土俵が固まりました。
自分はiDeCoの掛金をプラス7,000円する予定です。