投資メモ 2026年 9月
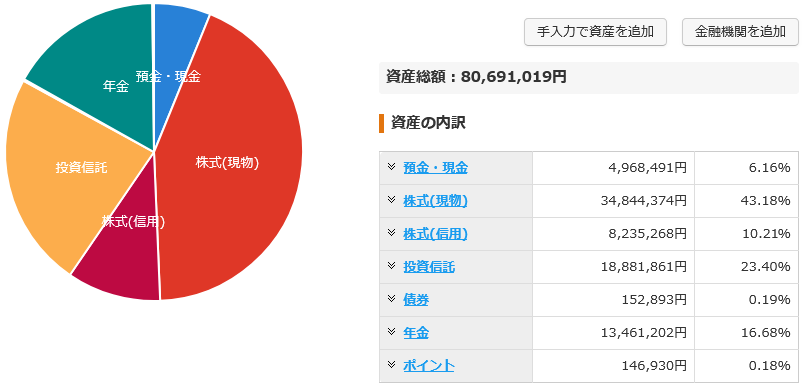
2026年9月末資産状況 [30日]
資産合計 80,691,019円
eMAXIS 高配当全世界株式・本日設定 [30日]
オルカンの高配当版が本日設定されました。
本家オルカンと比較して違うところは、まずはスリムシリーズでは無いという事。スリムシリーズはネット証券限定というルールがあるみたいなので、対面証券や銀行などの販路も確保したいという思惑があるのかもしれません。eMAXIS NASDAQ100と似たような立ち位置を狙っているのかもしれません。
信託報酬については 0.165%とeMAXISシリーズの中では格安となっています。eMAXIS slimシリーズの日経平均やTOPIX(0.143%)と大差ありません。
対面証券や銀行で投資信託を購入している人からすると、朗報と言えるでしょう。
予想配当利回りについては本家オルカンの約2倍。
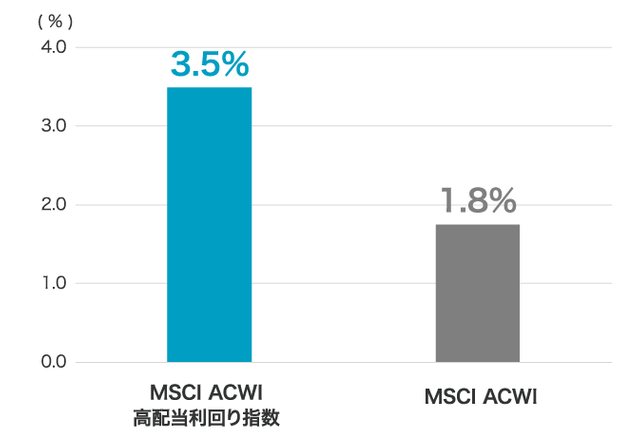
チャートの比較については、高配当にとって良い所を切り抜いている事を考慮しても悪くない選択肢である事を示しています。
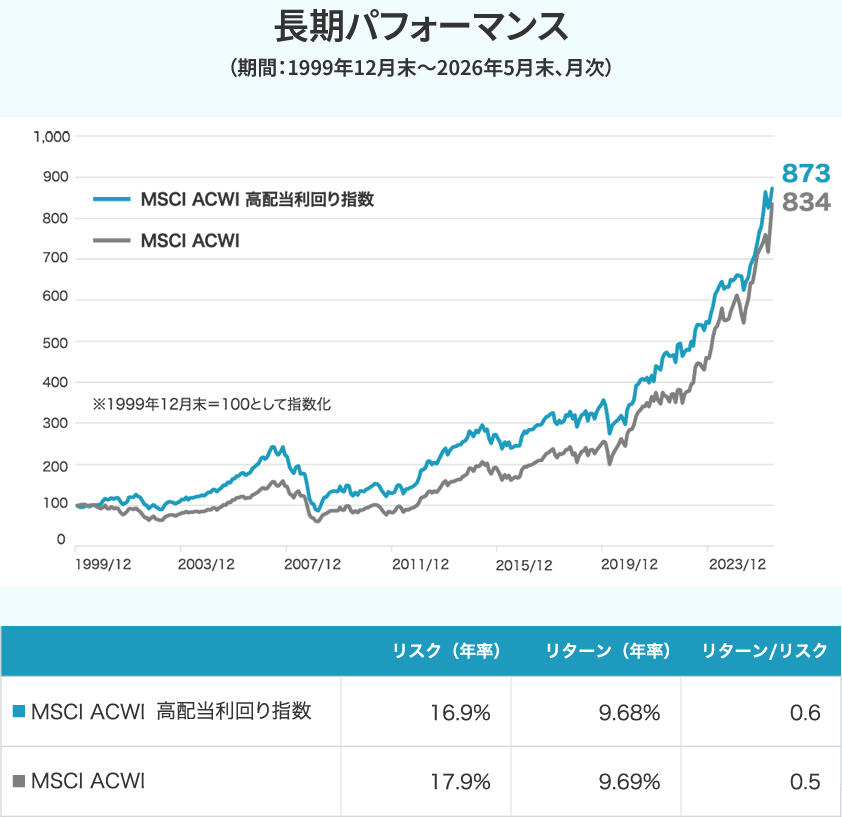
結論としては、トータルリターンは本家とそれほど変わらないという事になると思います。しかし、本家オルカンとは国別構成比率がけっこう違います。本家はアメリカ多過ぎと感じている人にとっては魅力的に見えるかもしれません。
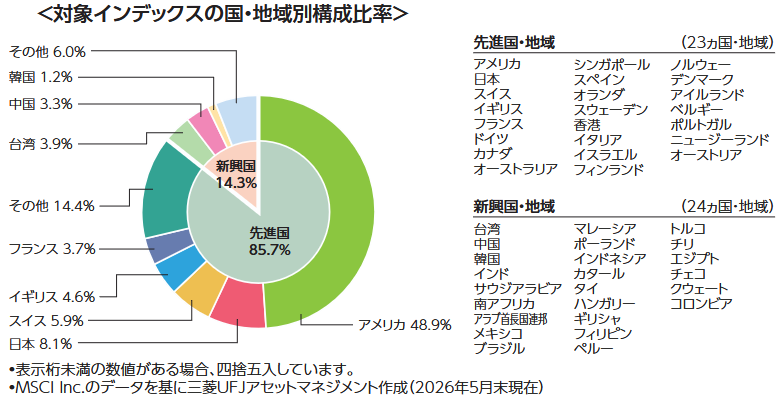
三菱UFJ側からすると、eMAXISとしてのオルカン高配当を作る事によりオルカンの販路拡大を狙った側面もあると思います。
昔からある「eMAXIS 全世界株式」(信託報酬 0.66%)は現在でも純資産を増やし続けています。これは対面証券や銀行での販売があるからだと思うのですが、ここに信託報酬が安い「高配当オルカン」が出てきた事により、状況が変化するか気になる所です。
今年のふるさと納税どうするか問題 [29日]
現状の寄付はこんな感じ。
- JRE MALL ふるさと納税:35,500円
- ふるさとチョイス:17,000円
合計で52,500円寄付済みです。
AIに相談したところ、自分の年収や課税所得だと20万~24万円程度けるみたいなので、追加で最低でも15万は行けそうなんですよね。
では、残りの15万で何をもらおうかと考えたとき、けっこう迷います。
定番どころは食料なのですが、日持ちのする物となると冷凍品や缶詰系でしょうか。しかし小型冷蔵庫なので冷凍品を大量にもらうのは難しいという事情があります。
あとは KIOXIA のメモリ。ただ、これは普通に買えば経費計上できますし、寄付金額に対して2割程度の返礼率なのであまり良くありません。
最後に家電ですが、必要なものは揃っているのでこれも微妙です。あえて候補を挙げるのであれば洗濯機なのですが高額なので到底無理。
やっぱり日持ちのする食品かな。
y.uモバイル・料金改定 [28日]
2026年12月から料金改定とプラン内容の変更が行われます。
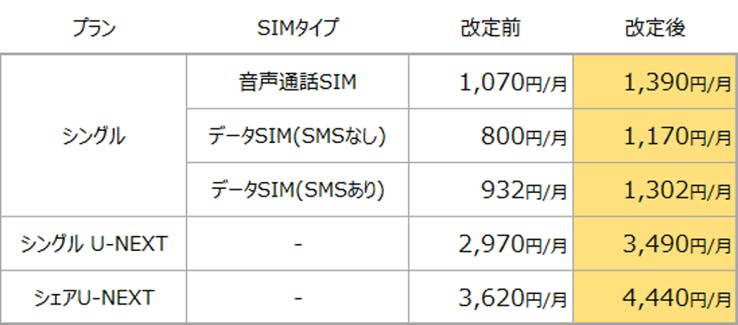
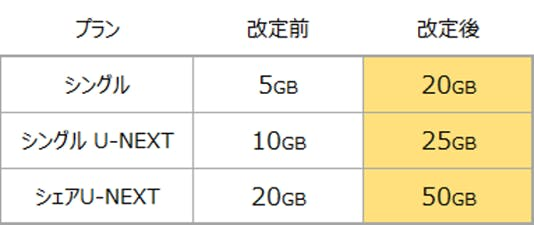
自分はデータSIM(SIMなし)を契約しているので、370円値上げとなります。プラン内容は通信容量4倍となるので一見お得とも言えますが、元々5GBに収まっている人からすると単純に値上げでしかありません。
自分は普段持ち歩いている端末に2枚SIMを設定しています。
- y.uモバイル:データ通信専用 5GB(800円)
- 日本通信SIM:通話用+データ通信 1GB(290円+通話料)
通話が全くなければ1,090円という価格で2回線維持できていますが、これが1,460円と値上げとなります。
こうなってくると日本通信に集約する選択肢も出てきます。
- 日本通信SIM:データ通信 20GB + 月70分無料通話(1,390円)
総額を安く押さえる事が出来て、かつ無料通話70分もついてきます。
現状では通話分は追加請求されるので、これが月によっては数百円かかってきます。これも無くす事が出来ますし、今のところ日本通信SIMのプラン変更に前向きな気持ちになっています。
y.uモバイルは100GBまで容量を繰り越せるというサービスがあり、これが便利だったのですが一旦解約という事になりそうです。
ビックカメラSuicaカード・審査通過を確認 [27日]
ビックカメラSuicaカードの審査が無事通った事が確認できました。
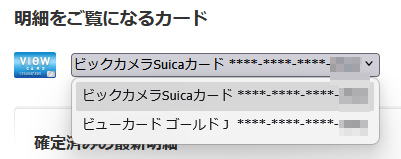
ショッピング枠は80万円なので十分な枠を頂けました。
ゴールドカードは先日カードを返送したので今月中には退会手続きが完了するはず。
年末に向けてカードの整理をもう少し進める予定です。
viewゴールドカード → ビックカメラSuicaカードに変更手続き [25日]
viewカードはノーマルカードでいいかという事で、ゴールド退会しつつビックカメラSuicaカードに申し込みをしました。
ゴールドにしたのは、新規入会ボーナスが大きかったのと、えきねっとの利用を見込んでの事でしたが、えきねっとでの年間利用額が20万に届かなかったからです。最近では飛行機の出番が増えたというのもありますが。
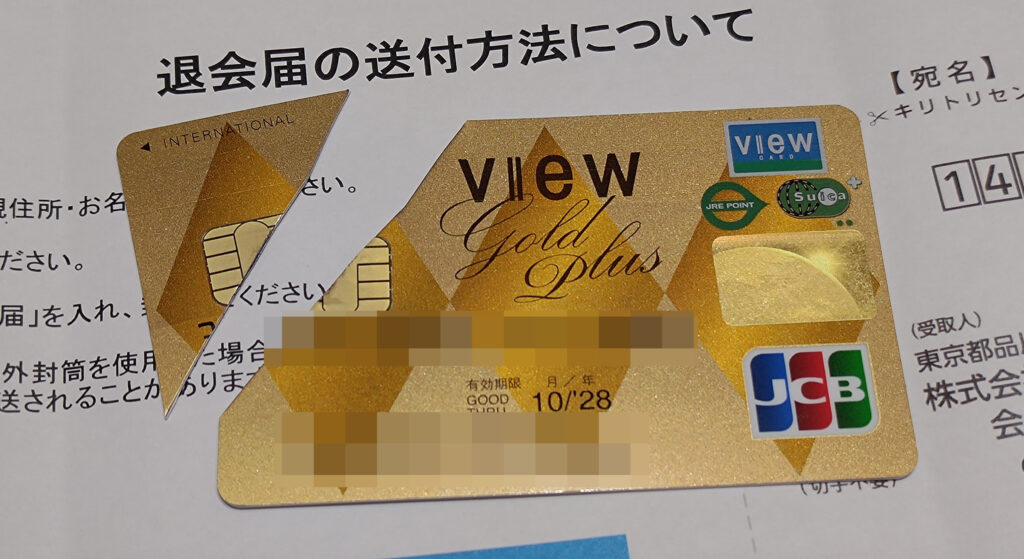
クレカの退会でカードの返送をする必要があるのって最近では珍しいのでは? でもカードは借り物という扱いなので、これが本来の形ではあるんですよね。
カードははさみで軽い力で切れました。けっこう柔らかいんですね。
三菱UFJカードゴールド・続・年間100万円決済について [24日]
先日、三菱UFJゴールド100万円決済クリアについて書きましたが、DMMを加えれば納税しなくてもいけるのではと。
- ポイントアップ店:3万
- google play ギフトコード:2万
- Apple Gift Card(Apple貯金):0.5万
- ForBooks(DL site):1万
- DMM プリペイドカード:1万
これで月7.5万×12ヶ月で年間90万。ギフトカード系は最低金額で計算しているので、たまに発生するまとまった課金も考慮するとこれだけで100万円に届く可能性があります。届かなくても微調整で十分対応出来るのではと思います。
でもスマホゲーへの課金が減ったら、どっかでフォローしないといけませんね。…スマホゲームへの課金を辞めるという選択肢はありません。減らす事はあるかもですが。
三菱UFJカードゴールド・年間100万円決済について [23日]
三菱UFJゴールドの年間100万円決済クリアのため、どの決済を割り当てるか考えていたのですが、google play ギフトコードを活用すればクリアが容易になるのではないかと。
三菱UFJカードを使い楽天でgoogle playギフトコードをまとめて購入すれば、楽天のポイントを得つつ、三菱UFJの利用実績に上乗せできます。
平均で月2万は使っているので年間24万。十分まとまった決済として計算出来ます。
- ポイントアップ店:3万
- google play ギフトコード:2万
- Apple Gift Card(Apple貯金):0.5万
- ForBooks(DL site):1万
これで月6.5万×12ヶ月で78万円となります。ギフトカード系は支払額を固定に出来るので、金額はほぼこれで確定出来ます。
これに納税を絡めれば余裕で100万円クリアです。もしくは、突発的な支出の支払いをあててもいいですね。
iFreeNEXT NASDAQ100 を来年以降も継続するか? [23日]
現在、新NISAの積立枠では「iFreeNEXT NASDAQ100インデックス」を積立しています。NASDAQ100をNISA枠で買付するには、これしか選択肢がないからです。
しかし、来年からは「eMAXIS NASDAQ100インデックス」も選択肢に入ってきます。
比較をすると
- iFreeNEXT NASDAQ100インデックス
- 信託報酬:0.495%
- ポイント付与率:0.2%
- eMAXIS NASDAQ100インデックス
- 信託報酬:0.2035%以内
- ポイント付与率:0.05%
このように、信託報酬には0.2915%の多きな開きがあります。
しかし、SBI証券の場合、ポイント付与率まで考慮するとその差は0.1535%と縮まります。まぁこれでもけっこうな違いではあります。
この0.1535%のコストのために積立ファンドを変更するか否かで少々悩んでいます。理屈で言えばeMAXIS NASDAQ100インデックスに乗り換えるのが良いのですが、同じ指数に連動するファンドを2つ併せ持つのはあまり好きではありません。
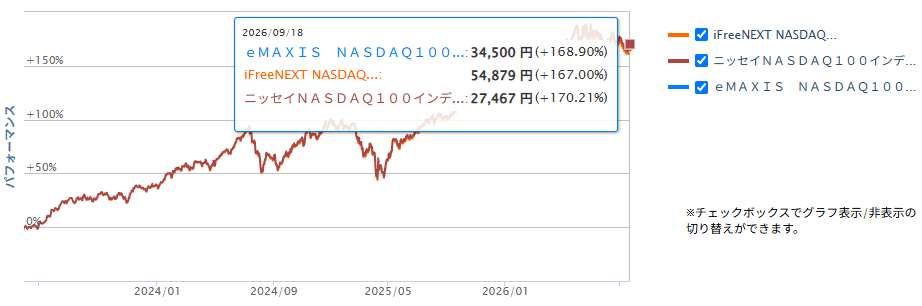
ちなみにiFreeのライバルではるニッセイとeMAXISの比較はこんな感じ。
eMAXISは2024年6月までは信託報酬は0.44%だった事を考慮する必要はありますが、ニッセイが一番成績が良く信託報酬の違い通りの運用成績になっています。
今後iFreeの優位性が無くなった時、信託報酬を値下げしてくる可能性もありますが、iFreeは信託報酬を下げる事に関しては消極的なファンドです。
あと、これを言うのも何ですが、NISA枠で購入したファンドは結局売らず死期が迫ったタイミングで売却という可能性も高いと思っているので、ポイントが多くもらえるiFreeでも良いかなと思っています。
ちなみにマネックスのiDeCoで運用しているiFreeNEXT NASDAQ100は頃合いをみてSBIのiDeCoに乗り換え予定です。
納税完了 [19日]
住民税の納税を完了しました。
使ったカードは三菱UFJゴールド。2~4期分で合計27万円ほど決済しました。
これで100万円決済まで少し近づきました。
ポイントアップ店で月3万×12ヶ月で36万円。納税と合わせて63万円。残り37万円の決済をしなければいけませんが、どの決済をするか悩みどころです。
三菱UFJカード・改悪 [18日]
- 公共料金、税金、保険料、通信費:0.1%還元に改訂
- カード再発行手数料やETCカード発行手数料の引き上げ:1,100円→1,650円に改訂
- プライオリティパス:無制限→年10回までに改訂(プラチナカード)
来年から改訂との事。
自分にダイレクトに影響するのは税金ですね。しばらくは三菱UFJカードで納税する事にしていたので、出鼻をくじかれた気分です。0.1%還元となっていますが、実際には 5,000に対して1ポイントとなるので、4,999円以下はそもそもポイントは付与されないという事になります。
ポイントが付かないとなると、手数料との相殺が出来なくなります。しかし、それを加味したとしても100万円ボーナスによる恩恵が大きいので、予定通り三菱UFJカードで納税するのがお得という事になりそうです。
投信積立のポイント付与で回収する事になるのですが、年間120万積立に対して2%還元で24,000ポイントとなります。
ノーマルカードの場合は0.55%還元なので6,600ポイント得られます。差は17.400ポイント。納税のクレカ手数料を5,000円分として差し引くと12,400ポイントなので、この分を多く得る事ができるという事になります。
ただまぁ、あれこれ考えてこの実入りというのは効率が悪いですね。
客寄せパンダ化しているプラチナカード [15日]
プラチナカードが自社サービスへの囲い込みの手段として使われ初めています。
特に目立つのはキャリア系だと dカードPLATINUM。このカードはドコモを使う事でポイントが貯まり「お得感を演出」するサービス内容になっています。
しかし、ここで問題なのは実際にお得になっているわけではありません。高額の年会費を払わせて、その年会費をペイするために消費を促すというエグい事をやっています。
iPhoneであればAppleから直接購入し、回線契約は別で行えばそっちの方がずっと安くすみます。ポイント漁りに精を出す必要はありません。
ドコモのやっている事を俯瞰的に見ると、サービスに踊らされないためにはどうすればいいかを学ぶ事が出来ます。
野村證券・一般信用を使ったインデックス投資はどこかのタイミングでやめる予定 [14日]
野村證券で継続している信用取引は、あと1年を目安に手じまいにしようと思います。
予想以上に金利上昇が続いている事もあります。
現状運用しているETFは可能な限り現引きをして継続保有します。
IDARE・ボーナスの付与条件の変更 [11日]
IDAREよりボーナス付与条件の変更の案内メールがありました。
2026年10月1日に付与されるボーナスから、入金に関する条件を廃止し、毎月の平均残高に応じたボーナスをそのまま受け取れるようになります。
これからは、入金がなくても、平均残高とIDAREランクに応じてボーナスが付与されます。
付与額の計算に変更はありません。対象月の平均残高とIDAREランクに応じたボーナス率(年率)により算出いたします。
これまでは一定金額を入金する事によりボーナスを得る事が出来ていましたが、これからはそういった煩わしさから解放されます。IDAREのコンセプトは「貯める」ですし、これは純粋に嬉しい改善ですね。
IDAREは金利上昇により魅力が薄くなってきています。正直、利用継続の見直し時期かなと感じていますが、もうしばらく様子を見ようかなと思います。
楽天証券のポートフォリオ [5日]
配当重視のポートフォリオを決めました。
- 563A「グローバルX NASDAQ100・デイリー・カバード・コール ETF」40%
- 399A「上場インデックスファンド日経平均高配当株50」20%
- 435A「iFreeETF 日本株配当ローテーション戦略」20%
- 1343「NEXT FUNDS 東証REIT指数連動型上場投信」10%
- 2515「NEXT FUNDS 外国REIT・S&P先進国REIT指数」10%
内訳は国内株式40%、米国株式40%、リート20%。
563Aは円建てで投資するのであれば、JEPQの上位版。
399Aは日本高配当50で定番の1489の上位版。
435Aは設定来1年近く経ち、高配当に振り切るのであれば選択肢としてはアリと判断。
1343 & 2515はリートとして定番。
楽天証券・マネーファンド [3日]
確か今年に入ってからサービスが再開されたと記憶しているのですが、利回りが1%に迫るところまで上がってきています。
個人向け国債よりも利回りは低いですが、ほぼ預金感覚で恩恵が受けられるのは強みです。
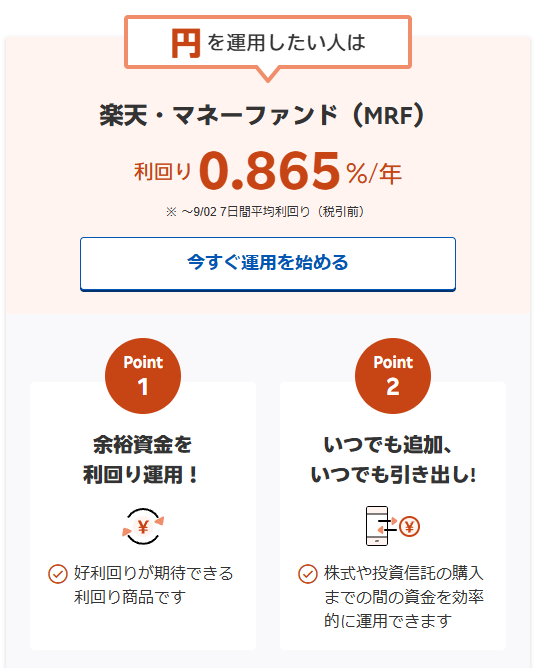
これを債券代わりに使う事にします。
楽天証券全体の運用額に対して1割程度保有すれば十分にクッション材になってくれると思いますし、債券の代替資産として機能してくれると判断しました。